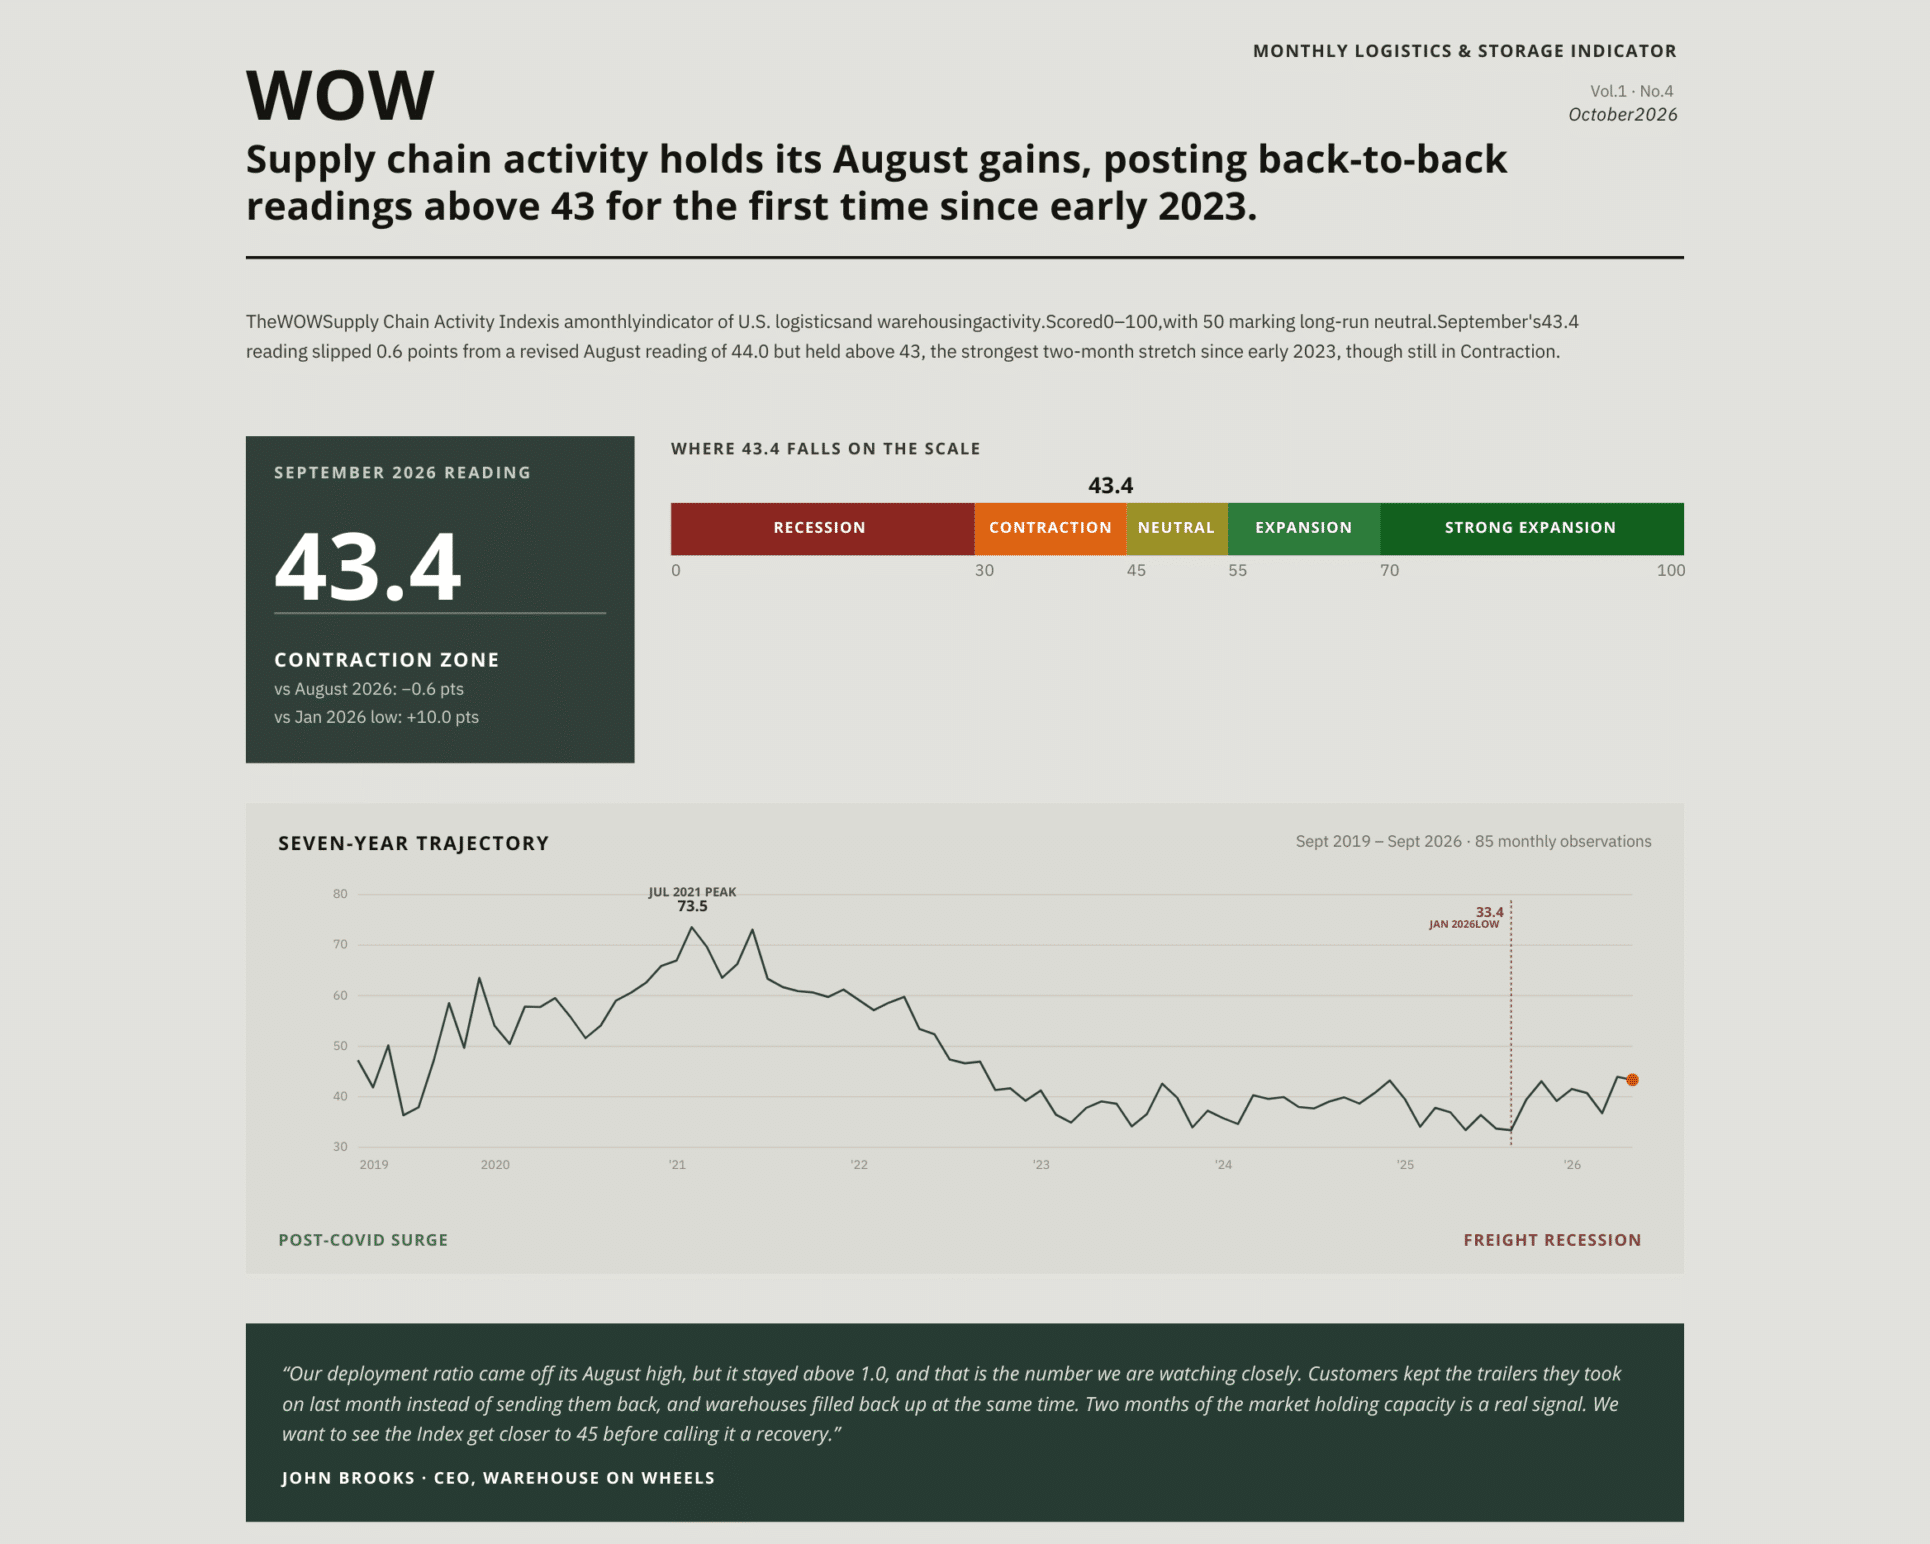
Indice d'activité de la chaîne d'approvisionnement d'octobre 2026 : 43,4 ; les espaces d'entreposage se raréfient.
Si votre entrepôt a affiché complet en septembre, vous n'étiez pas seul. Partout aux États-Unis, les entrepôts se sont remplis tandis que la superficie disponible à la location a diminué à un rythme sans précédent depuis plus de quatre ans. C'est dans ce contexte que s'inscrit l'indice WOW d'activité de la chaîne d'approvisionnement d'octobre 2026, qui paraît au moment même où les volumes de novembre et décembre commencent à arriver sur les quais.
L'indice d'octobre a enregistré une valeur de 43,4 pour septembre 2026, en baisse de 0,6 point par rapport aux 44,0 d'août et supérieure de 10,0 points au point bas du cycle de janvier 2026 (33,4). C'est la première fois depuis 2023 que l'indice affiche deux valeurs consécutives supérieures à 43. Il demeure également en zone de contraction, sous le seuil neutre de 45, où il se situe depuis 2023.
Voici ce qui a changé et ce que cela signifie si vous planifiez votre espace pour les huit prochaines semaines.

Aperçu de l'indice d'activité de la chaîne d'approvisionnement d'octobre 2026
- Lecture : 43,4 (données de septembre 2026)
- Variation mensuelle : baisse de 0,6 point par rapport à 44,0
- Par rapport au creux du cycle de janvier 2026 : hausse de 10,0 points par rapport à 33,4.
- Zone : Contraction (30 à 45), haut de la bande
- Moyenne 2026 : 40,2 sur les neuf premiers mois
- Taux de déploiement de WOW : 1,18 à 1,02, toujours supérieur à 1,0
L' indice d'activité de la chaîne d'approvisionnement WOW combine neuf séries de données pondérées en une seule lecture mensuelle sur une échelle de 0 à 100 : le ratio de déploiement propre à WOW, l'utilisation des entrepôts et les prix du transport de LMI, l'indice de fret Cass pour les expéditions et des indicateurs plus généraux de fabrication et d'industrie.
La demande de remorques a ralenti, mais les clients ont maintenu leur capacité.
Le ratio de déploiement exclusif de WOW compare les locations de semi-remorques bâchées aux locations sur l'ensemble de notre réseau. Il a chuté de 1,18 à 1,02 en septembre, ce qui a fait baisser l'indice de 2,2 points et explique la totalité du recul mensuel. Les huit séries de données publiques ont contribué à hauteur d'environ 1,6 point au total.
Le chiffre important est que le ratio est resté au-dessus de 1,0. Les locations en service ont dépassé les locations hors service pour un deuxième mois consécutif, même si l'écart s'est réduit. En août, les clients ont testé la reprise en utilisant les capacités qu'ils pouvaient restituer. En septembre, ils les ont conservées. On peut observer comment ça a commencé le mois dernier, quand la demande de remorques a été la première à progresser .
« Notre taux de déploiement a légèrement baissé par rapport à son pic d'août, mais il est resté supérieur à 1,0, et c'est ce chiffre que nous surveillons de près. Les clients ont gardé… » remorques Ils ont accepté les marchandises le mois dernier au lieu de les renvoyer, et les entrepôts se sont remplis à nouveau simultanément. Le maintien des capacités de stockage du marché pendant deux mois est un signal fort. On veut que l'indice se rapproche de 45 avant de parler de reprise. » John Brooks, PDG de Warehouse on Wheels
Les entrepôts se sont remplis à nouveau à mesure que l'espace disponible disparaissait.
L'indice LMI du taux d'utilisation des entrepôts a rebondi, passant de 59,6 à 64,3 en septembre. Au cours de la même période, l' indice des gestionnaires logistiques a indiqué que la capacité d'entreposage avait chuté de 14,2 points pour s'établir à 39,3, soit son taux de contraction le plus rapide depuis mars 2022.
La combinaison de ces facteurs explique la situation : les bâtiments sont saturés et les espaces disponibles se raréfient. L'arrivée de nouveaux locaux ne devrait pas non plus améliorer la situation ce trimestre. Le taux de vacance des locaux industriels aux États-Unis était de 6,8 % au troisième trimestre, selon Cushman & Wakefield .
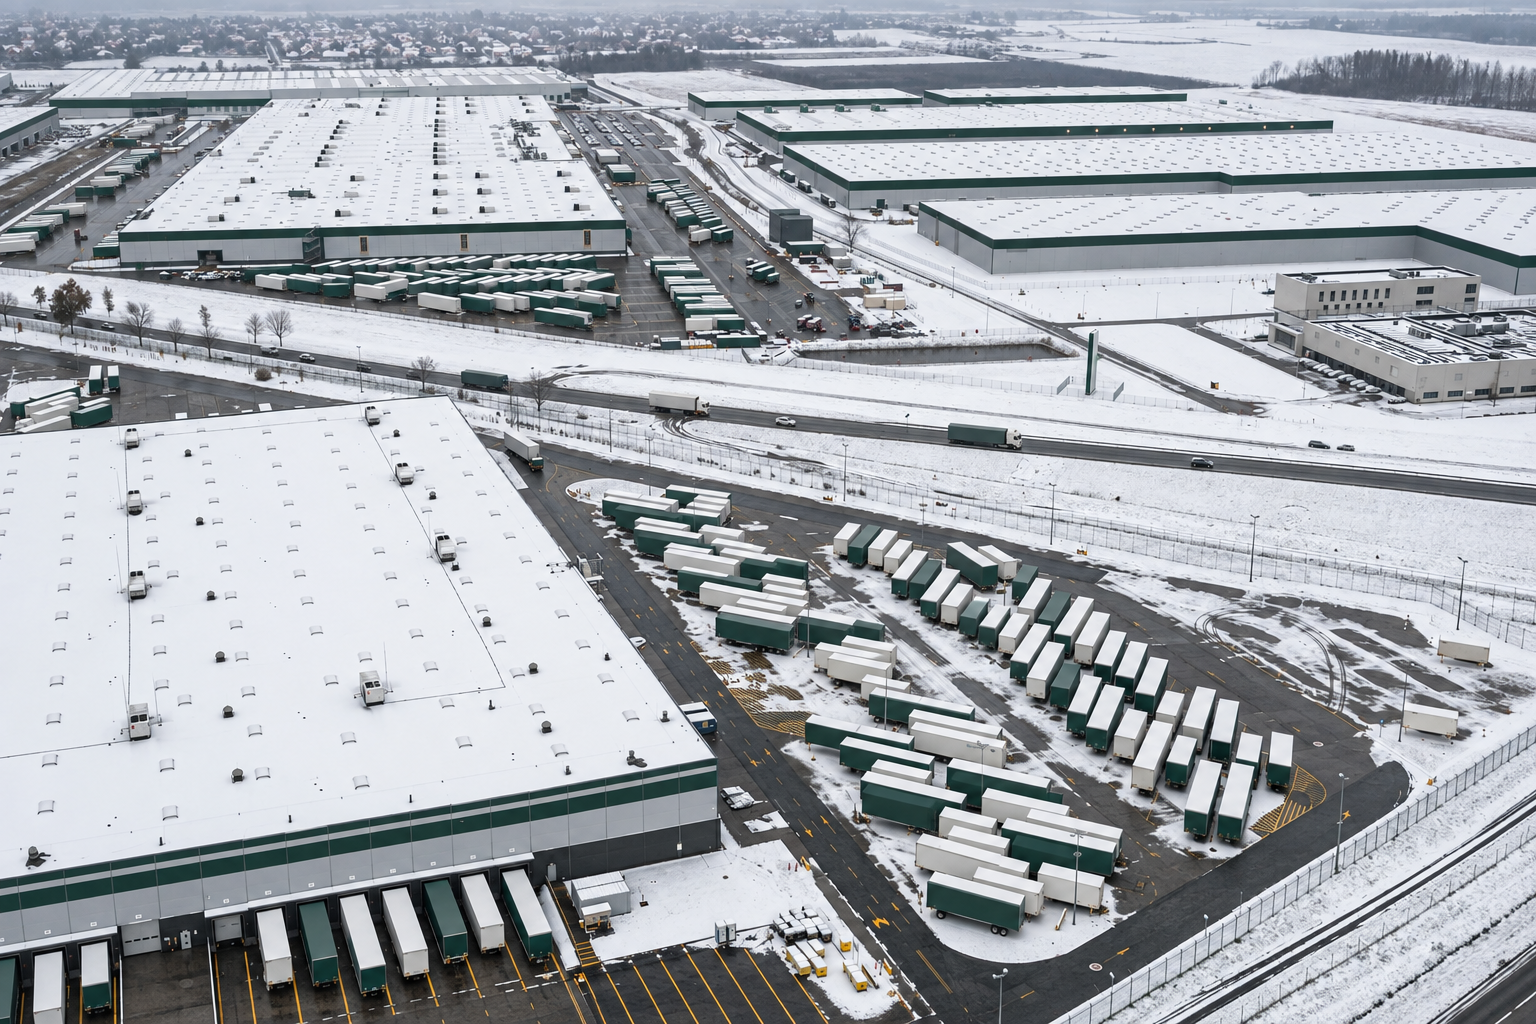
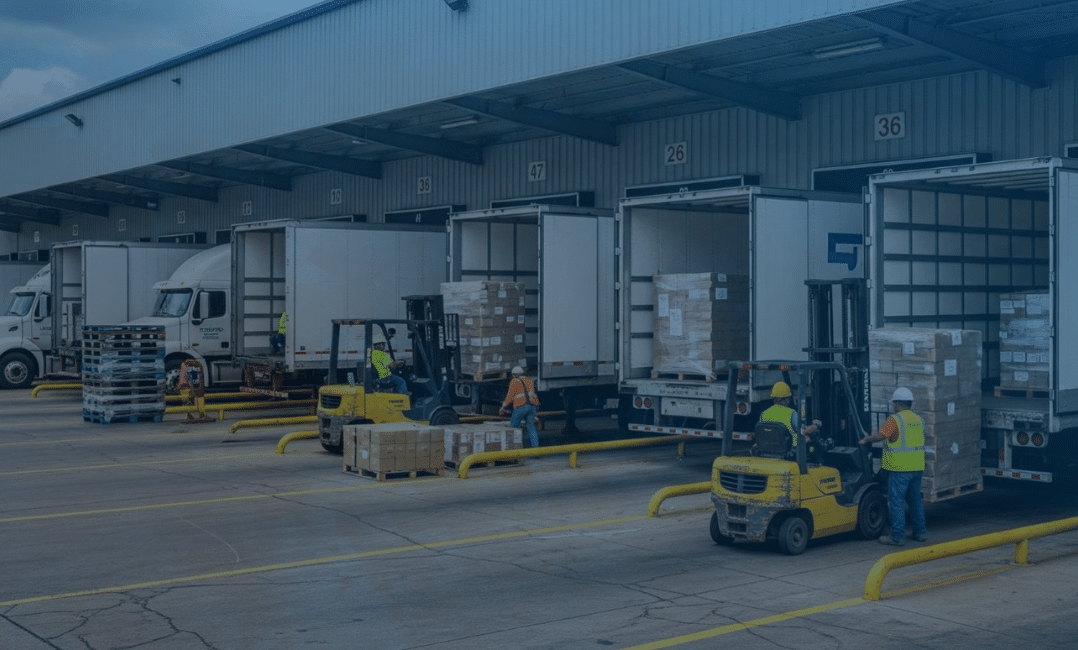
Sur le terrain, on dirait un quai de réception qui avait de la place en août et qui n'en a plus en novembre, avec des chargements entrants qui attendent dans la cour pendant que l'équipe cherche un endroit où les entreposer.
Les volumes de fret ont confirmé le tournant.
- L'indice Cass Freight Index a progressé, passant de 1,038 à 1,062, enregistrant ainsi une deuxième hausse mensuelle consécutive et une deuxième augmentation annuelle consécutive après 42 mois de recul. Cass prévoit une hausse de 4 % des expéditions en octobre par rapport à l'année précédente.
- Les prix LMI Transportation se sont raffermis à nouveau pour atteindre 92,7.
- L'indice ISM Manufacturing PMI (54,5) et l'indice ISM Supplier Deliverys (59,0) sont demeurés pratiquement stables.
L'augmentation du volume de marchandises acheminées vers des bâtiments déjà saturés est la combinaison qui provoque une saturation des opérations au quatrième trimestre.
Pourquoi l'indice est-il toujours en contraction ?
L'indice de 43,4 est situé en haut de la bande de contraction (30 à 45) plutôt qu'en zone neutre. Il n'a pas dépassé 45 depuis le début de 2023 et sa moyenne s'établit à 40,2 sur les neuf premiers mois de 2026.
Il ne s'agit donc pas d'un signal annonçant la reprise. Le marché conserve ses capacités depuis deux mois au lieu de les restituer, tandis que l'espace d'entreposage se raréfie. Pour une équipe opérationnelle, c'est cette deuxième situation qui est la plus visible dans le planning.
Quelle est la signification de la lecture d'octobre pour votre plan de stockage du 4e trimestre ?
Si vous avez besoin de plus d'espace en novembre et décembre, un bail ne vous conviendra pas. Trouver un édifice, négocier les conditions et emménager prend des mois, et vous vous engageriez sur plusieurs années pour régler un problème qui ne durerait que huit semaines. (Nous analysons ce compromis dans notre article « Location de remorque de stockage ou d'entrepôt : quelle solution convient le mieux à vos besoins ? »)
« Actuellement, les entrepôts sont saturés, la superficie disponible à la location est plus petite qu'elle ne l'a été depuis quatre ans, et personne ne construit de nouveaux espaces pour pallier cette pénurie ce trimestre. Lorsque le volume d'affaires augmentera en novembre et décembre, ce sont les entreprises qui auront attendu pour signer un bail qui nous appelleront à la dernière minute. Les équipes opérationnelles doivent louer la capacité nécessaire pour les semaines dont elles ont besoin, et la retourner une fois leur activité terminée. » John Brooks
C'est ça la job ! Wow ! remorques sont conçus pour cela. L'entrepôt sur roues augmente votre capacité de stockage en quelques heures :
- Rapidité. Dites-nous où la placer, et remorques de stockage sûres, à l'abri de la lumière et de l'humidité arriveront à votre quai ou chantier naval tant que ce problème est encore d'actualité.
- Flexibilité garantie. Cinq ou cinquante remorques , avec une location de 30 jours. Une fois la haute saison passée, il vous suffit de nous appeler et on s'occupe de l'enlèvement.
- Prix. De deux à quatre fois moins cher qu'un entrepôt traditionnel, et les coûts s'arrêtent dès que vous n'en avez plus besoin. Faites vos propres calculs avec le calculateur d'économies WOW dans notre section Ressources .
Prévoyez-vous l'après-décembre ? Le volume des fêtes se transforme en retours en janvier, c'est pourquoi les géants de la distribution conservent leurs remorques jusqu'à la fin janvier . Pour une liste complète des points à vérifier, consultez les articles « Les stocks des fêtes s'écoulent. Votre entrepôt est-il prêt ? » et « Préparer la demande du quatrième trimestre et les stocks saisonniers » .
Parlez-nous de votre plan pour le quatrième trimestre.
Si votre entrepôt est déjà plein et que la période de pointe n'est pas encore arrivée, ne tardez pas à louer. Demandez un devis : votre équipe WOW locale vous indiquera le nombre remorques nécessaires et les délais de livraison à votre quai.
Prévoyez les changements à venir. Abonnez-vous à l'indice d'activité de la chaîne d'approvisionnement WOW pour recevoir chaque mois les dernières analyses et perspectives du marché.