Indice d'activité de la chaîne d'approvisionnement WOW, juillet 2026 : Le déclin s'est arrêté, mais la reprise n'a pas encore eu lieu.
Les tarifs de fret sont bas. On trouve facilement de l'espace d'entreposage. Les expéditeurs font systématiquement deux soumissions et ne s'engagent à rien. Si vous travaillez dans la planification des capacités, vous savez déjà à quoi vous attendre. La question est de savoir si la situation est enfin en train de changer.
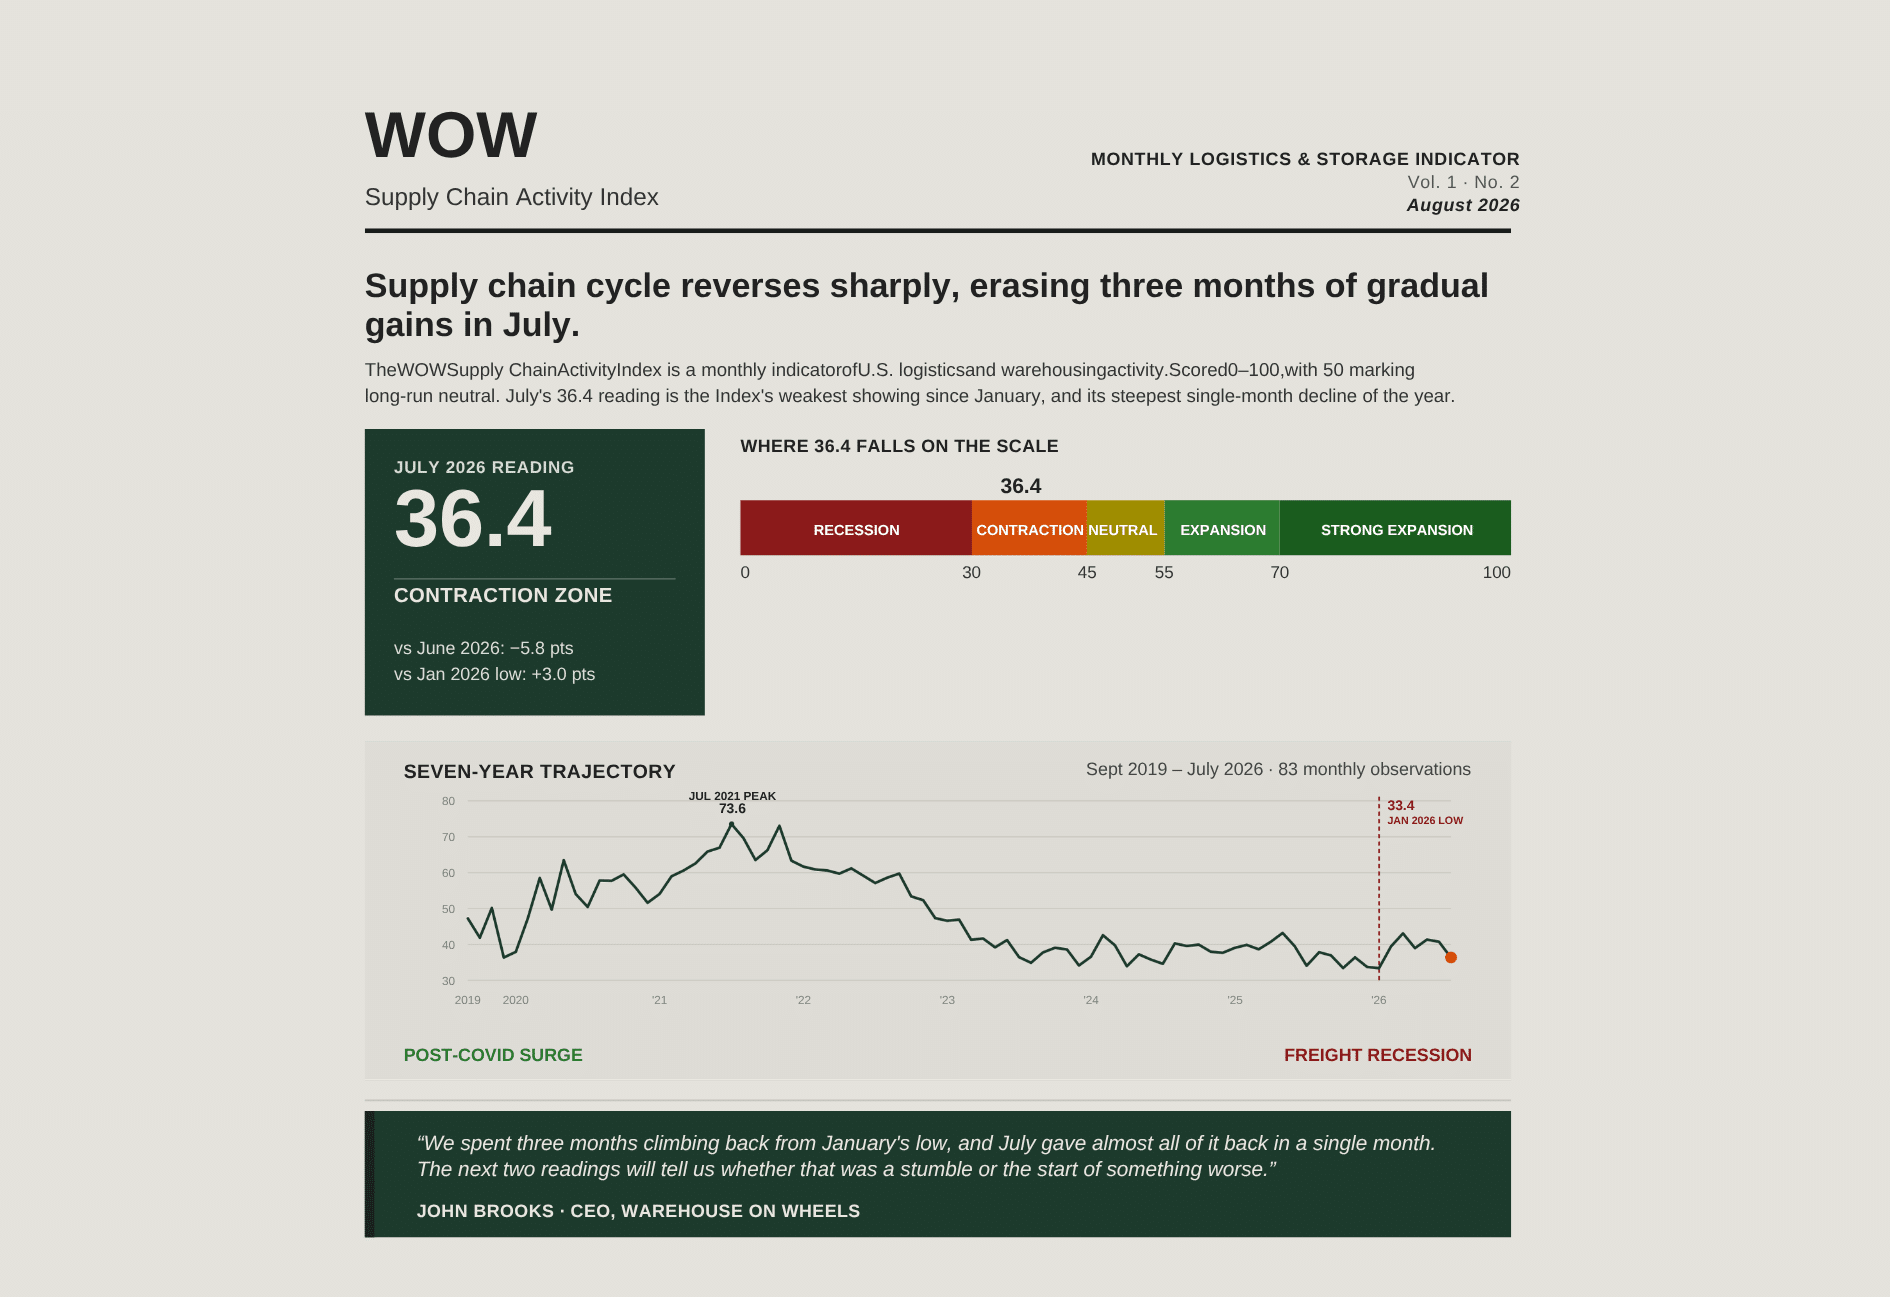
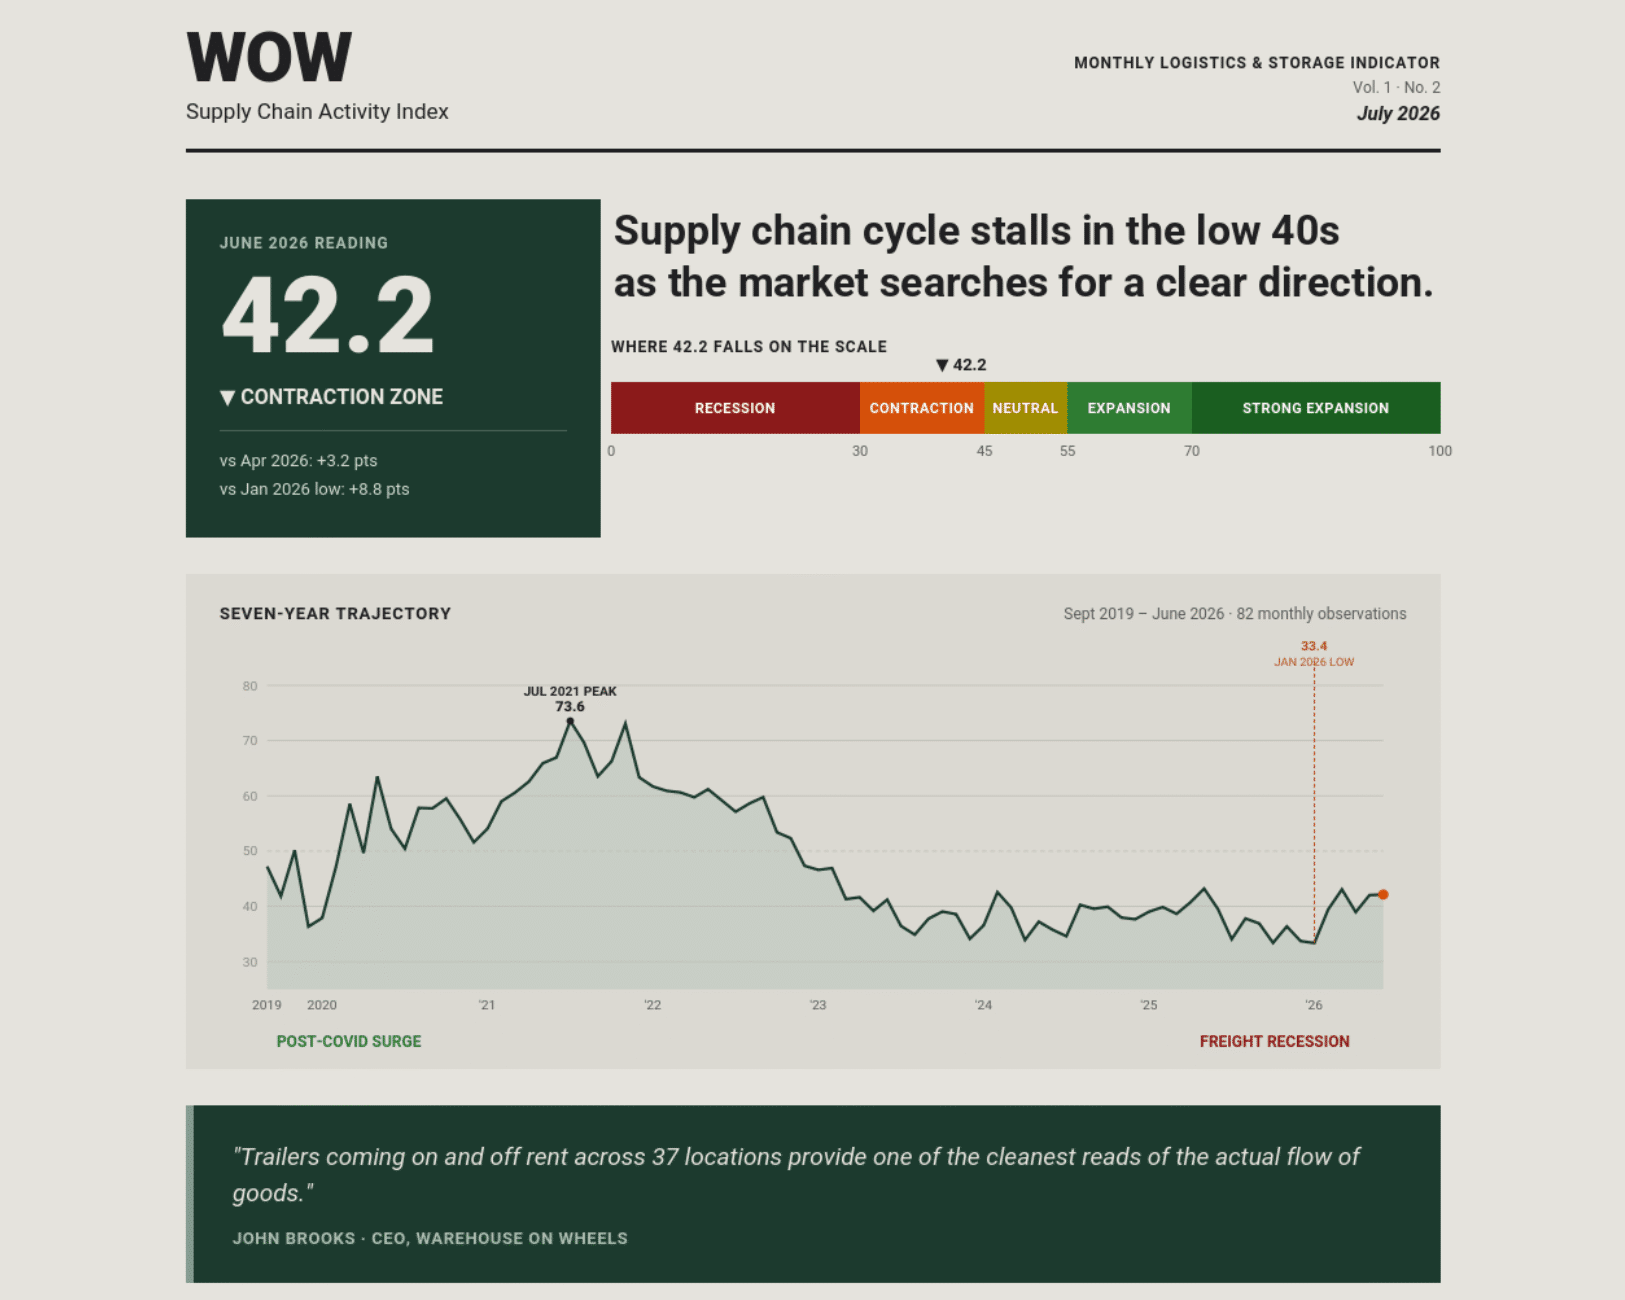
L'indice WOW d'activité de la chaîne d'approvisionnement de juillet 2026, basé sur l'activité de juin, s'établit à 42,2. On est toujours en zone de contraction, mais c'est le deuxième mois consécutif sous la barre des 40 et près de neuf points au-dessus du point bas du cycle de janvier. Le recul s'est stabilisé. La reprise n'est pas encore intervenue.

Qu'est-ce qu'une lecture de 42,2 ?
L'indice WOW évalue l'activité logistique et d'entreposage aux États-Unis sur une échelle de 0 à 100, 50 indiquant une situation neutre à long terme. Tout indice inférieur à 45 se situe en zone de contraction, et le chiffre de juin, à 42,2, s'y trouve précisément.
Concrètement, un marché autour de 40 % se caractérise par des tarifs de fret plus bas, une capacité d'entreposage abondante et un pouvoir de fixation des prix limité dans les secteurs du transport routier et de l'entreposage. Chacune de ces conditions joue en défaveur des fournisseurs de capacité et en faveur des expéditeurs. Si vous achetez actuellement des services de transport ou d'entreposage, le marché vous est favorable.
Une remontée difficile depuis le creux de janvier
L'indice a atteint son point le plus bas à 33,4 en janvier 2026, un niveau jamais vu en sept ans. La remontée qui a suivi a été tout sauf linéaire : 39,5 en février, 43,1 en mars, un repli à 39,0 en avril, puis 42,1 en mai et 42,2 en juin.
Cette évolution révèle deux choses. Premièrement, la phase la plus critique du repli pourrait toucher à sa fin. L'indice de juin est 8,8 points au-dessus du creux de janvier et 3,2 points au-dessus de celui d'avril. Deuxièmement, le marché n'a toujours pas trouvé de dynamique durable. Deux mois consécutifs autour de 40 constituent la période la plus stable depuis le début du repli, et les données d'août indiqueront si le marché peut enfin franchir le cap de la neutralité.
La perspective à sept ans
L'indice couvre 82 observations mensuelles remontant à septembre 2019, ce qui permet de contextualiser la valeur actuelle. Le pic du cycle, à 73,6, a été atteint en juillet 2021, au plus fort de la reconstitution des stocks post-COVID, alors que les capacités étaient limitées et les tarifs très élevés. La longue chute qui a suivi correspond à la récession du fret que subissent depuis lors les transporteurs et les exploitants d'entrepôts. Dans ce contexte, une stabilisation autour de 40 suggère moins une nouvelle faiblesse qu'un marché qui a cessé de chuter et qui cherche maintenant une nouvelle direction.
Ce que cela signifie pour votre opération
Dans un marché en contraction, la flexibilité est essentielle. Les tarifs et les capacités sont actuellement favorables à l'acheteur, mais personne ne peut prédire l'évolution du quatrième trimestre. Signer un bail d'entrepôt pluriannuel pour couvrir un stock qui pourrait ne plus être disponible dans six mois est une solution coûteuse pour gérer cette incertitude.
« remorques louées et retirées du service sur 37 sites offrent une vision très claire du flux réel de marchandises. »
JOHN BROOKS · PDG, WAREHOUSE ON WHEELS
Nous observons ce cycle d'un point de vue inhabituel, et c'est ce même modèle de location intermittente que nos plus de 6 000 clients utilisent pour gérer un marché comme celui-ci : ils ajoutent remorques de stockage au quai lorsque le fret augmente et les restituent lorsqu'il diminue, sans engagement à long terme dans un sens comme dans l'autre.
Comment est construit l'indice d'activité de la chaîne d'approvisionnement WOW
L'indice combine neuf composantes, pondérées à 100. Notre indicateur exclusif WOW Deployment Ratio représente la plus grande part, soit 20 %. Les huit autres composantes sont des indices de référence publics auxquels le secteur fait déjà confiance, à hauteur de 10 % chacune : le taux d'utilisation des entrepôts LMI, les prix du transport LMI, l'indice Cass Freight (expéditions), l'indice PMI manufacturier ISM, les délais de livraison des fournisseurs ISM, le ratio stocks/ventes des fabricants, l'indice de pression sur la chaîne d'approvisionnement mondiale de la Réserve fédérale de New York et le taux de vacance des locaux industriels aux États-Unis (inversé). La méthodologie et l'historique complet des données sont disponibles sur demande.
La prochaine lecture
L'indice d'août répondra à la question laissée en suspens en juillet : le marché peut-il progresser vers un niveau neutre, ou le plateau autour de 40 % est-il la norme à court terme ?
Recevez chaque mois les données dès leur publication. Abonnez-vous à l'infolettre WOW Supply Chain Activity Index et nous vous enverrons chaque mois dans votre boîte courriel les chiffres, le graphique et les principaux enseignements.